Valuation
Quanto vale a minha empresa?
Pedro Domingos | Founder DCapital

Imagine que amanhã recebe uma proposta de 3 milhões de euros pela sua empresa.
É uma boa proposta?
A resposta não depende de a empresa faturar €2 milhões, €5 milhões ou €10 milhões.
Também não depende de €3 milhões lhe parecer muito dinheiro.
Antes de aceitar ou rejeitar a proposta, há três perguntas a responder:
1) Que Cash Flow Sustentável está o comprador a adquirir?
2) Que retorno poderá obter pagando €3 milhões?
3) Que pressupostos têm de ser verdadeiros para €3 milhões fazer sentido?
Se não conseguir responder, ainda não sabe se €3 milhões é muito ou pouco.
Este artigo apresenta um processo para chegar a um intervalo de valor defensável para uma PME.
Uma empresa não vale aquilo que fatura.
Considere duas empresas.
Ambas faturam €5 milhões por ano.
Empresa A
Receita: €5.000.000
EBITDA: €750.000
Clientes recorrentes: 80%
Maior cliente: 7% da faturação
Crescimento: 8% ao ano
Baixa necessidade de investimento
Gestão independente do fundador
Empresa B
Receita: €5.000.000
EBITDA: €300.000
Clientes recorrentes: 20%
Maior cliente: 35% da faturação
Receita estável
Necessidade elevada de fundo de maneio
Fundador responsável pelas principais relações comerciais
A faturação é igual.
O valor provavelmente não é.
O comprador não está a comprar faturação.
Está a comprar os cash flows futuros que a empresa conseguirá gerar, considerando o risco necessário para os receber.
Por isso, uma primeira aproximação ao valor pode ser escrita assim:
Valor da empresa = Cash Flow futuro ÷ Risco
Não é uma fórmula de valuation.
É uma forma útil de pensar.
Mais cash flow sustentável aumenta o valor.
Mais risco reduz o valor.
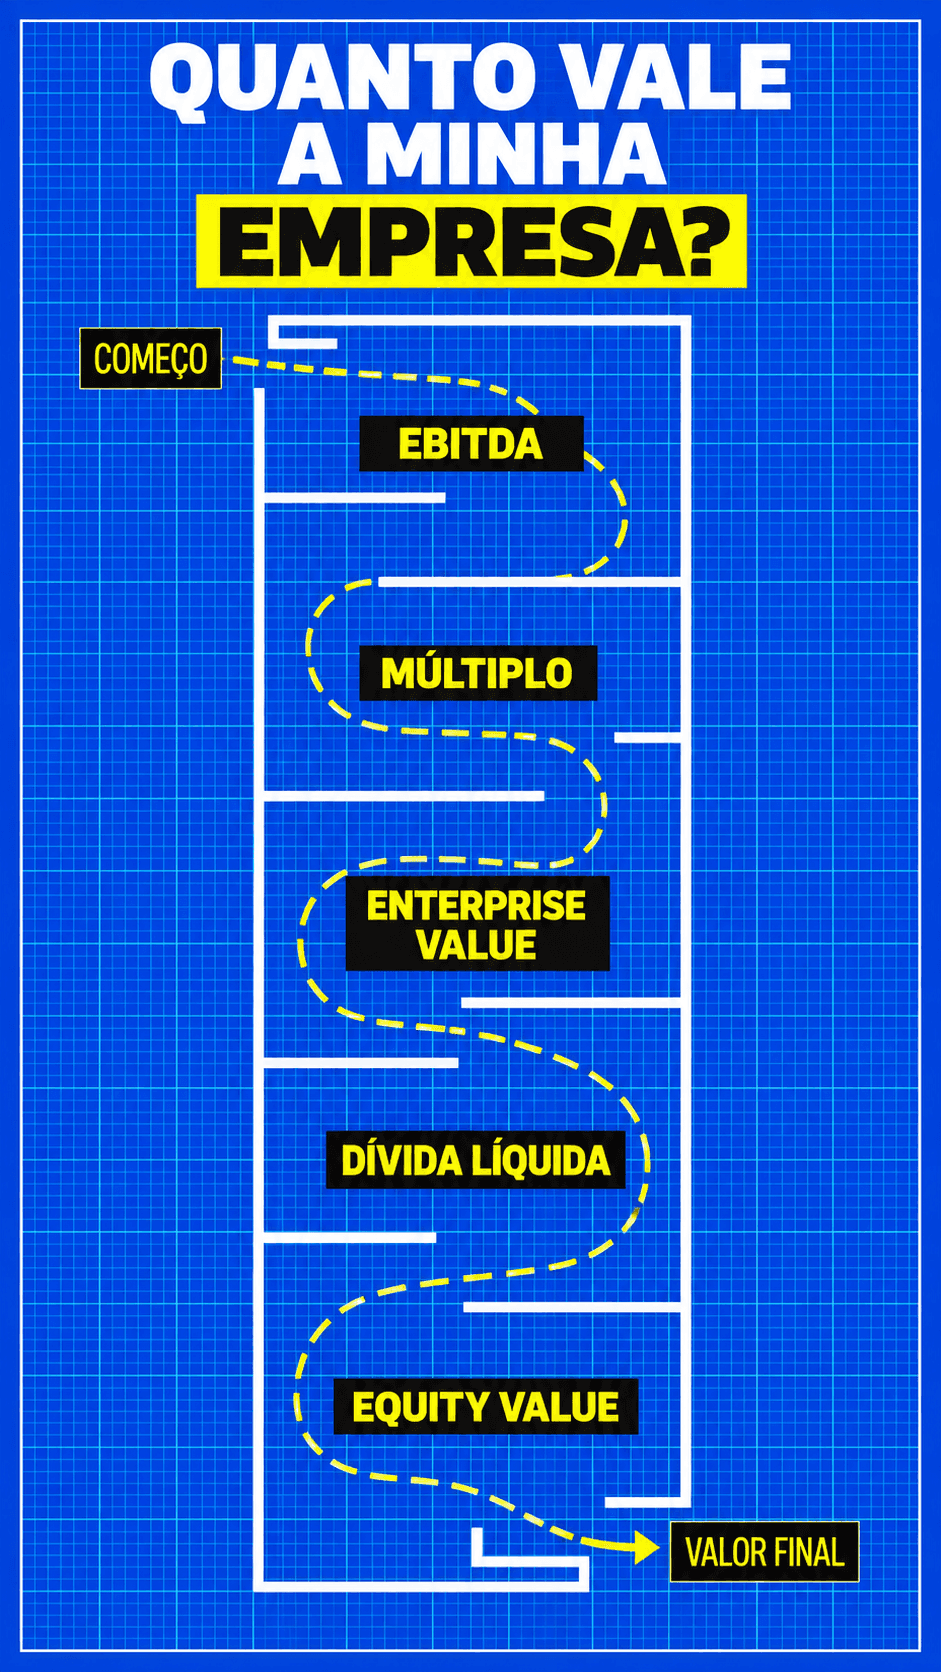
Passo 1: Descobrir quanto a empresa ganha realmente.
Para muitas PMEs, o primeiro erro acontece antes de se aplicar qualquer múltiplo.
O EBITDA apresentado nas contas pode não representar a rentabilidade económica normal da empresa.
Imagine:
EBITDA contabilístico: €600.000
Mas existem:
€80.000 de remuneração extraordinária do sócio;
€35.000 de despesas pessoais suportadas pela empresa;
€25.000 de custos jurídicos associados a um processo não recorrente;
€40.000 de rendimentos extraordinários que não voltarão a existir.
O EBITDA não deve simplesmente passar de €600.000 para €740.000.
É necessário separar o que deve ser adicionado do que deve ser retirado.
Exemplo
EBITDA contabilístico:
€600.000
Adicionar:
€80.000 remuneração acima de uma remuneração de mercado
€35.000 despesas não relacionadas com a operação
€25.000 custo extraordinário
Retirar:
− €40.000 rendimento não recorrente
EBITDA normalizado = €700.000
Uma diferença de €100.000 parece pequena.
Num valuation a 5× EBITDA, representa:
€100.000 × 5 = €500.000
de diferença no Enterprise Value.
Faça este teste
Pegue na demonstração de resultados dos últimos três anos e identifique:
custos que não continuariam com um novo proprietário;
rendimentos que provavelmente não voltarão a existir;
remunerações de sócios acima ou abaixo de mercado;
despesas pessoais;
indemnizações;
litígios;
rendas fora de mercado;
eventos extraordinários.
A pergunta é simples:
Quanto teria ganho esta empresa se tivesse sido gerida em condições económicas normais?
Esse valor é normalmente mais relevante para um comprador do que o EBITDA publicado isoladamente.
Passo 2: Não confundir Enterprise Value com aquilo que os sócios recebem.
Suponha agora que o EBITDA normalizado é:
€700.000
E empresas comparáveis são avaliadas aproximadamente entre:
4,5× e 5,5× EBITDA
Teríamos:
700.000 x 4,5 = €3.150.000
700.000 x 5 = €3.500.000
700.000 x 5,5 = €3.850.000
É tentador concluir:
“A minha empresa vale entre €3,15M e €3,85M.”
Mas ainda falta uma etapa.
Esse valor representa o Enterprise Value.
Ou seja, o valor da operação independentemente da forma como está financiada.
Para chegar aproximadamente ao valor pertencente aos acionistas:
Equity Value = Enterprise Value − Dívida Líquida
Se existirem:
Dívida financeira: €900.000
Caixa: €200.000
Então:
Dívida líquida = €900.000 − €200.000 = €700.000
Aplicando ao cenário central:
Enterprise Value = €3.500.000
menos:
Dívida líquida = €700.000
resulta em:
Equity Value = €2.800.000
A empresa pode valer €3,5 milhões operacionalmente sem significar que os sócios receberiam €3,5 milhões numa venda.
Faça esta conta
Dívida financeira - Caixa disponível = Dívida líquida
Depois,
Enterprise Value - Dívida líquida = Equity Value
É o segundo número que mais se aproxima daquilo que pertence aos sócios.
Passo 3: Não escolha primeiro o múltiplo. Pergunte por que razão ele deveria ser alto ou baixo.
Um erro comum é descobrir que empresas do setor são vendidas a 5× EBITDA e concluir:
EBITDA x 5 = valor da empresa.
O problema está no número 5.
Por que 5×?
Por que não 4×?
Ou 7×?
O múltiplo resume várias características económicas da empresa.
Entre elas:
1. Crescimento
Uma empresa capaz de reinvestir capital a retornos elevados pode justificar um valor superior.
Mas crescimento, por si só, não basta.
Se para gerar mais €1 de receita forem necessários investimentos demasiado elevados, crescer pode criar pouco valor.
2. Margens
Duas empresas com €10 milhões de receita podem ter rentabilidades completamente diferentes.
O comprador paga pela capacidade de transformar receita em cash flow.
3. Recorrência
Pergunte: Se a empresa não conquistasse nenhum cliente novo durante os próximos 12 meses, quanto da receita atual permaneceria?
Quanto mais previsíveis forem os cash flows, menor tende a ser o risco.
4. Concentração de clientes
Uma empresa pode ter €1 milhão de EBITDA e depender de um único cliente para 45% da faturação.
Perder esse cliente pode alterar completamente o valuation.
5. Dependência do fundador
Faça esta pergunta: Se o fundador desaparecer da operação durante seis meses, o que acontece às vendas?
Se a resposta for “provavelmente caem”, parte do valor ainda está no fundador e não totalmente na empresa.
6. Necessidade de capital
EBITDA não é cash flow.
Uma empresa pode apresentar bons resultados e consumir grande parte do dinheiro em:
stocks;
clientes por receber;
investimento em equipamentos;
manutenção;
expansão.
Um comprador está interessado no dinheiro que poderá retirar da empresa depois desses investimentos.
Passo 4: Teste o valuation com Free Cash Flow.
Um múltiplo permite chegar rapidamente a uma estimativa.
Mas existe uma segunda pergunta: Os cash flows futuros justificam realmente esse valor?
É aqui que entra o Discounted Cash Flow, ou DCF.
Imagine que a empresa deverá gerar o seguinte Free Cash Flow:
Ano 1: €420.000
Ano 2: €455.000
Ano 3: €490.000
Ano 4: €520.000
Ano 5: €550.000
Esses €550.000 daqui a cinco anos não valem €550.000 hoje.
Existe risco e existe custo de oportunidade.
Por isso, cada cash flow é descontado através de uma taxa que procura refletir o risco do negócio.
De forma simplificada: Valor presente do cash flow = Cash Flow futuro / (1 + taxa de desconto)^n
Se o cash flow do primeiro ano for €420.000 e a taxa utilizada for 11%:
€420.000 / 1,11 = €378.378
É o valor aproximado hoje daquele cash flow futuro.
O processo repete-se para cada ano.
Depois é necessário estimar o valor económico da empresa para além do período explícito de projeção.
O resultado é um Enterprise Value baseado na capacidade futura de geração de caixa, em vez de simplesmente aplicar um múltiplo ao EBITDA atual.
Passo 5: Nunca fique apenas com um número.
Imagine que obtém:
Valuation por múltiplos
€3,15M – €3,85M
Valuation por DCF
€3,45M
Isto não significa que a empresa vale exatamente €3.450.000.
Uma conclusão mais útil poderia ser: Nas condições analisadas, um Enterprise Value aproximadamente entre €3,3M e €3,8M parece defensável.
Porquê um intervalo?
Porque pequenas alterações nos pressupostos podem produzir grandes alterações no valuation.
Por isso, discutir se o múltiplo correto é 5× ou 5,5× sem primeiro perceber a qualidade económica do negócio coloca a discussão pela ordem errada.
Então como saber se uma proposta de €3 milhões é boa?
Voltemos à pergunta inicial.
Alguém oferece:
€3.000.000
Em vez de responder imediatamente, coloque a proposta neste teste.
1) €3 milhões é Enterprise Value ou Equity Value?
2) Que EBITDA normalizado está implícito?
3) Quanto Free Cash Flow está o comprador a adquirir?
4) Que cenário justificaria um valor superior?
Um teste de 15 minutos para aplicas à sua empresa.
Abra as contas da empresa e escreva estes números:
Operação
Receita últimos 12 meses:
€________
EBITDA contabilístico:
€________
Ajustamentos extraordinários:
€________
EBITDA normalizado:
€________
Balanço
Dívida financeira:
€________
Caixa:
€________
Dívida líquida:
€________
Qualidade do negócio
Percentagem da receita proveniente do maior cliente:
________%
Percentagem dos três maiores clientes:
________%
Percentagem de receita recorrente:
________%
Crescimento médio dos últimos três anos:
________%
Conversão em caixa
EBITDA:
€________
menos impostos:
€________
menos investimento necessário:
€________
menos aumento de fundo de maneio:
€________
Free Cash Flow aproximado:
€________
Agora responda:
Quanto do EBITDA chega realmente a caixa?
O cash flow é recorrente ou depende de acontecimentos difíceis de repetir?
Que cliente teria maior impacto se desaparecesse amanhã?
A empresa consegue funcionar sem o fundador?
Quanto capital necessita para crescer mais €1 de receita?
Que pressuposto teria maior impacto no valuation se estivesse errado?
Se não consegue responder a estas perguntas, essa incerteza também faz parte do valuation.
Conclusão: Quanto vale, então, uma empresa?
Não existe uma percentagem da faturação que responda corretamente.
Também não existe um múltiplo universal de EBITDA.
O valor depende essencialmente de quatro coisas:
Cash Flow × Crescimento × Sustentabilidade × Risco
Uma empresa vale mais quando consegue gerar mais caixa, durante mais tempo, com menos risco e sem necessitar de reinvestir uma quantidade desproporcionada de capital para continuar a crescer.
É por isso que duas empresas com exatamente o mesmo EBITDA podem ter valuations completamente diferentes.
E é também por isso que a pergunta certa não é apenas:
Quanto vale a minha empresa?
mas sim,
Que pressupostos explicam esse valor e consigo defendê-los perante alguém que tem dinheiro em risco?
Se a resposta for sim, existe uma valuation.
Se não, existe apenas um número.

